FIREしても、お金から自由になれない。「本当のFI」は思っているほど簡単ではない。
こんにちは、NAOです。
今や一般的になった「FIRE」という言葉。
Financial Independence, Retire Early。
日本語にすれば「経済的自立と早期リタイア」。
十分な資産を築き、資産から生まれる配当や運用益などで生活できるようになれば、会社を辞めてもいい。
働くか、働かないかを自分で選べる。
それがFIREの魅力だと思う。
私自身もFIREという生き方を選んだ。
ただ、FIREして約半年が経った今、「経済的に自由になること」と「お金の不安から自由になること」は、どうも同じではないと感じるようになった。
むしろ、本当の意味でお金から自由になることは、かなり難しいのではないかと。
「このシミュレーションなら大丈夫」
FIREする前には、多くの人がシミュレーションをする。
- 資産はいくらあるのか。
- 年間生活費はいくらなのか。
- 運用利回りは何%を想定するのか。
- インフレ率は。
- 年金はいくらもらえるのか。
- 何歳まで生きるのか。
そして、
「この条件なら、95歳まで資産が残る」
「かなり保守的に計算しても大丈夫そうだ」
となったところで、会社を辞める。
もちろん、これは必要なことだと思うし、何の計算もせずに会社を辞めるより、ずっと合理的。私自身もエクセルでシミュレーションを重ねてFIREに至った。
でも、ここには一つ大きな問題がある。
そのシミュレーション通りに人生が進む保証はどこにもないということ。
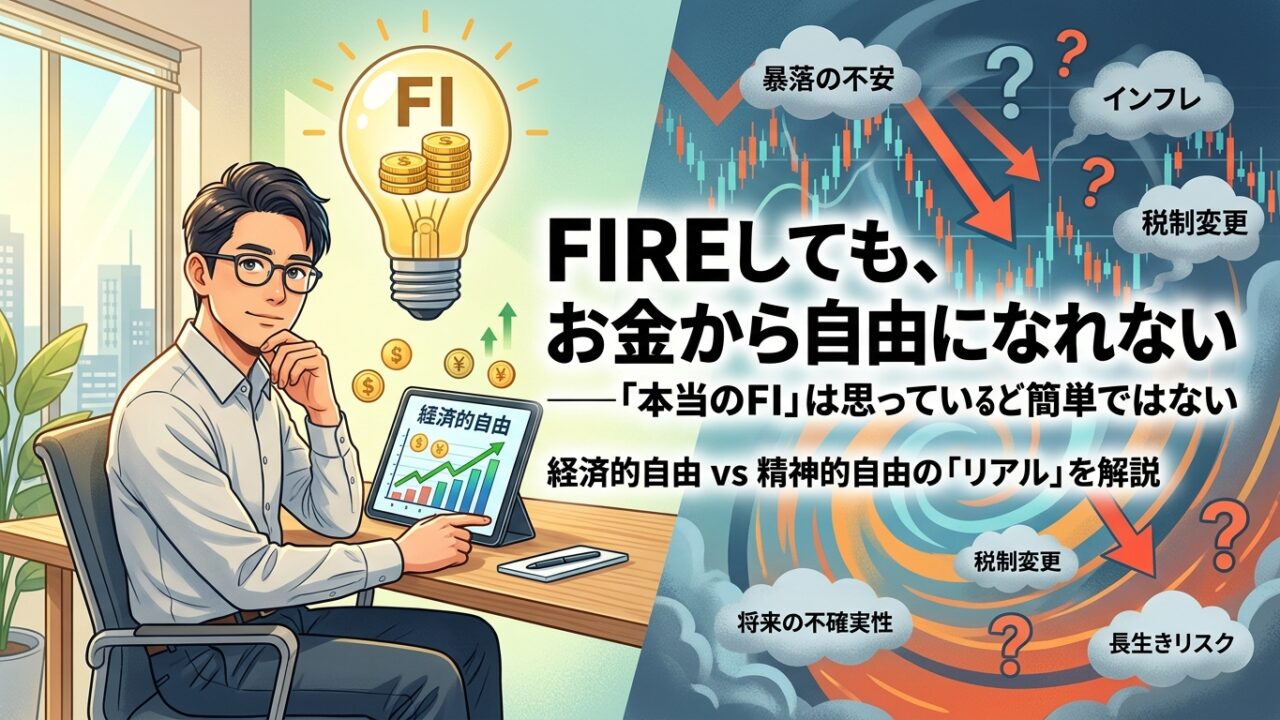
- 株式市場が暴落するかもしれない。
- 想定以上のインフレになるかもしれない。
- 税制が変わるかもしれない。
- 配当が減るかもしれない。
- 子どもの教育費が想定を超えるかもしれない。
- 大きな病気や介護が必要になるかもしれない。
- 思ったより長生きするかもしれない。
つまり、FIREのシミュレーションは、
「未来を予測したもの」ではなく、「ある条件を仮定した場合の未来」
にすぎない。
どこまで資産があれば「完全に安心」なのか
ここが難しい。
1億円あれば安心なのか。
2億円なら安心なのか。
3億円なら?
5億円なら?
おそらく、明確な答えはない。SNSでも様々な議論がされていることからもよくわかる。
資産が増えれば安心感は増える。
でも、資産が増えたら「不安がゼロになる」とは限らない。
なぜなら、不安の原因は資産額そのものだけではなく、
「未来が分からないこと」だから。
1億円持っていても、「暴落したらどうしよう」と思う人はいる。
2億円持っていても、「この先30年、インフレが続いたら?」と考える人はいる。
5億円あっても、「税制が変わったら?」「自分や家族に何かあったら?」
と考える人はいるだろう。
つまり、「十分な資産」と「絶対的な安心」は別物なのだ。
FIREしたのに、なぜマネタイズしたくなるのか
ここにもFIREの面白い矛盾がある。
会社を辞めて自由になった。
もう生活のために働く必要はない。
それなのに、FIRE後にブログを始めたり、YouTubeを始めたり、副業をしたり、何かしらの収入源を作ろうとする人がいる。
もちろん、「好きだからやっている」「社会とのつながりが欲しい」という人もいる。
でも、その中には、「少しでも収入があれば、資産を取り崩さなくて済む」という安心感を求めている人もいるのではないだろうか。
このブログを書いている私自身も、その一人なのだと思う。
FIREしたのだから、もう稼がなくてもいい。
それなのに、「何か収入源を作れたらいいな」と考えてしまう。
これは矛盾しているようで、実はとても自然なことなのかもしれない。
「資産を減らさないこと」が安心を生む
例えば、年間600万円で生活できる人がいるとする。
資産だけで生活できるとしても、「毎年600万円ずつ資産を取り崩していく」と考えると、心理的には少しきつく感じる。
一方、「配当や事業収入などで300万円入ってくる。残り300万円だけ資産から補う」となると、かなり安心感が違う。
さらに、「生活費600万円をほぼ配当などで賄える」となれば、相場が悪い年でも資産を売らなくていい。
この違いは大きい。
だからFIRE後も、「もっと配当を増やしたい」「ブログで少しでも収入を得たい」「何か仕事をして収入を得たい」と思ってしまう。
それはFIREに失敗しているからではない。
資産を守ることそのものが、精神的な安心につながるからそのような行動をしているのだと思う。
完全な安心を待っていたらFIREできない
では、「絶対に不安がなくなるまで働けばいい」のだろうか。
それも違うと思う。
完全な安心を求めて、「あと1,000万円あれば」「あと2,000万円あれば」「もう少し資産が増えてから」と先延ばししていたら、いつまで経っても会社を辞められない。
そして気がついたら60歳、65歳になっている。
人生には、「もっと確実になってから」では間に合わない時間もある。
だから多くの人は、「絶対に大丈夫」と思えたからFIREするのではなく、「たぶん大丈夫だろう」というところで会社を辞める。
これがFIREの現実なのだと思う。
FIREとは「何があっても働かなくていい」ことではない
私は、ここでFIREの定義を少し変えて考えたほうがいいと思う。
FIREを、「一生働かなくても絶対に大丈夫な状態」と考えると、ものすごく難しい。
それより、
「働かなくても生きていける可能性を持っている状態」
と考えたほうが、ずっと現実的だ。
もし資産が減ったら、少し働けばいい。
支出が増えたら、生活水準を少し下げればいい。
相場が悪ければ、資産を売るのを控えればいい。
必要なら、また仕事をすればいい。
ブログで少し稼いでもいい。
何か小さな仕事をしてもいい。
つまり、「何が起きても大丈夫な人」になるのではなく、
「何か起きても対応できる人」になる。
これが、現実的なFIなのではないかと思う。
本当のFIとは「不確実性をなくすこと」ではない
考えてみれば、会社員だって未来は不確実。
会社が倒産するかもしれない。
リストラされるかもしれない。
病気になるかもしれない。
給料が下がるかもしれない。
FIREすると、さらに未来の不確実性をさらに意識するようになる。
それは毎月給料が振り込まれるという「安心の装置」がなくなるから。
だから、FIRE後にお金のことを以前より考えるようになる人がいても、おかしくない。
むしろ自然なことなのかもしれない。
「お金から自由になる」とは、お金を気にしなくなることではない
もしかすると、ここが一番重要なのかもしれない。
本当のFIとは、「お金のことを一切考えなくなること」ではなく、
「お金の問題が起きても、自分で対応できると思えること」
なのではないだろうか。
資産が減る。
収入が減る。
支出が増える。
そんなことが起きても、
「じゃあ、どうする?」
と考え対応を考えられる。
必要なら支出を減らす。
必要なら少し働く。
必要なら資産を取り崩す。
それでもダメなら、また別の方法を考える。
そうやって、
「未来を完全にコントロールする」のではなく、
「未来を完全にはコントロールできないことを受け入れる」。
そしてコントロールできないことが起こっても自分で考えて対応できる。
そこまでできて、初めて精神的な意味でのFIに近づくのではないかと思う。
FIREのゴールは「働かないこと」ではなかった
FIREという言葉を聞くと、
「仕事を辞めること」
がゴールのように見える。
でも、本当のゴールはそこではないのかもしれない。
会社を辞めても、
「資産が減るのが怖い」
「暴落が怖い」
「もっと稼がなきゃ」
「将来が不安だ」
と考え続けているなら、身体は会社から自由になっても、心はまだお金に縛られている。
逆に、「まあ、何かあったらそのときの状況に応じて行動すればいい」と思えるなら、資産額が多少減ったとしても、かなり自由なのかもしれない。
FIREとは、仕事を辞めることではない。
「働かなければ生きていけない」という状態から抜け出すこと。
そして、その先にある本当の自由は、
「未来を完璧に予測できなくても、それでも大丈夫だと思えること」
なのかもしれない。
FIREは「大丈夫だろう」という期待から始まる
結局、FIREにはある種の賭けが含まれている。
もちろん、無謀な賭けではない。
資産を積み上げる。
生活費を把握する。
シミュレーションする。
リスクを分散する。
支出をコントロールする。
できる限り安全側に立つ。
それでも最後には、
「たぶん、これで大丈夫だろう」
という一歩を踏み出すしかない。
未来を100%予測できる人はいないからだ。
だから、「完全にFIしてからFIREする」というのは、実はかなり難しい。
「十分な資産を作り、生活水準をコントロールし、必要ならまた稼げる状態を作ったうえで、不確実性を受け入れて会社を辞める」というのが、現実のFIREなのだと思う。
その不確実性を心から受け入れられるようになったとき、もしかすると初めて、
「経済的自由」が「精神的自由」に変わるのかもしれない。